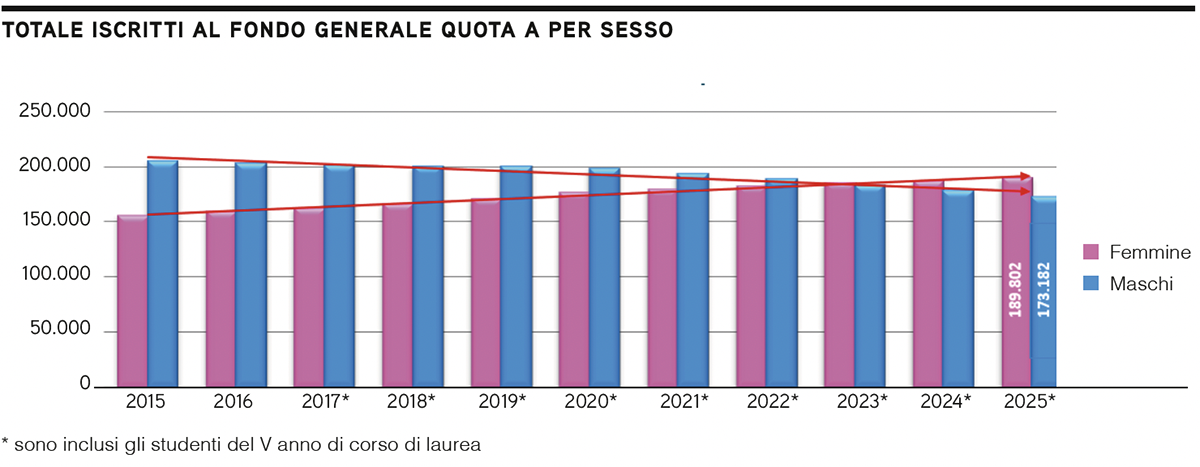
Al 31 dicembre 2025 risultano, presso la gestione Quota A, 362.984 iscritti (di cui 8.446 studenti) e 184.021 pensionati (con un rapporto iscritti/pensionati pari a 1,97).
La sicurezza previdenziale si basa sul meccanismo di conveniente collaborazione tra generazioni. Il bilancio di quest’anno porta oltre 1,1 miliardi di euro in più nella riserva legale che servirà da garanzia per le pensioni future. Allo stesso tempo, Enpam ha intensificato gli sforzi per rendere gli iscritti più consapevoli e mantenere la previdenza flessibile. L’obiettivo è rispondere al meglio alle esigenze dei medici e degli odontoiatri, cercando anche di destinare maggiori risorse ai giovani per conseguire un maggiore equilibrio nella corrispettività tra generazioni.
Nel sistema pensionistico di Enpam, infatti, l’interesse del singolo coincide con quello collettivo. Il giovane ha interesse a entrare nel sistema che l’anziano ha costruito, mentre quest’ultimo ha interesse affinché il giovane lavori al meglio per mantenerlo.
I paragrafi che seguono rendicontano alcune delle attività di Enpam per la sicurezza, l’equilibrio e l’equità del sistema previdenziale.
| Gestioni previdenziali |
Numero Iscritti |
Numero pensionati |
Rapporto iscritti/pensionati |
| Medici |
Superstiti |
Totale |
| Quata A |
362.984* |
141.533 |
42.488 |
184.021 |
1,97 |
| Quota B |
222.650 |
75.530 |
17.600 |
93.130 |
2,39 |
| Medicina Generale |
65.909 |
42.680 |
16.055 |
58.735 |
1,12 |
| Specialistica Ambulatoriale |
14.434 |
17.717 |
6.571 |
24.288 |
0,59 |
| Specialistica Esterna |
16.282** |
2.226 |
2.780 |
4.960 |
3,38 |
* di cui n. 6.621 studenti dal V anno di corso di laurea
**di cui n. 482 convenzionati ad personam e n. 12.759 ex art.1, comma 39, legge 243/2004 |
Cambiamento in atto: prevalenza delle donne tra gli iscritti
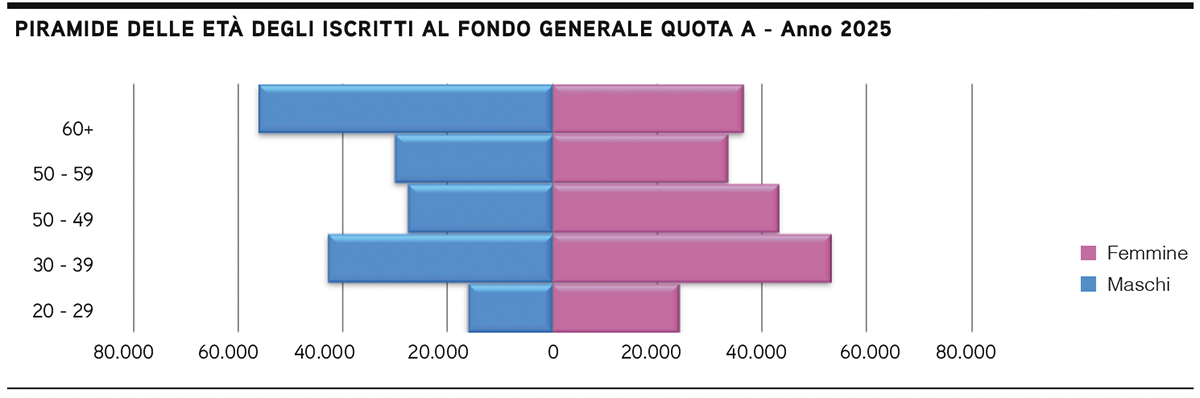
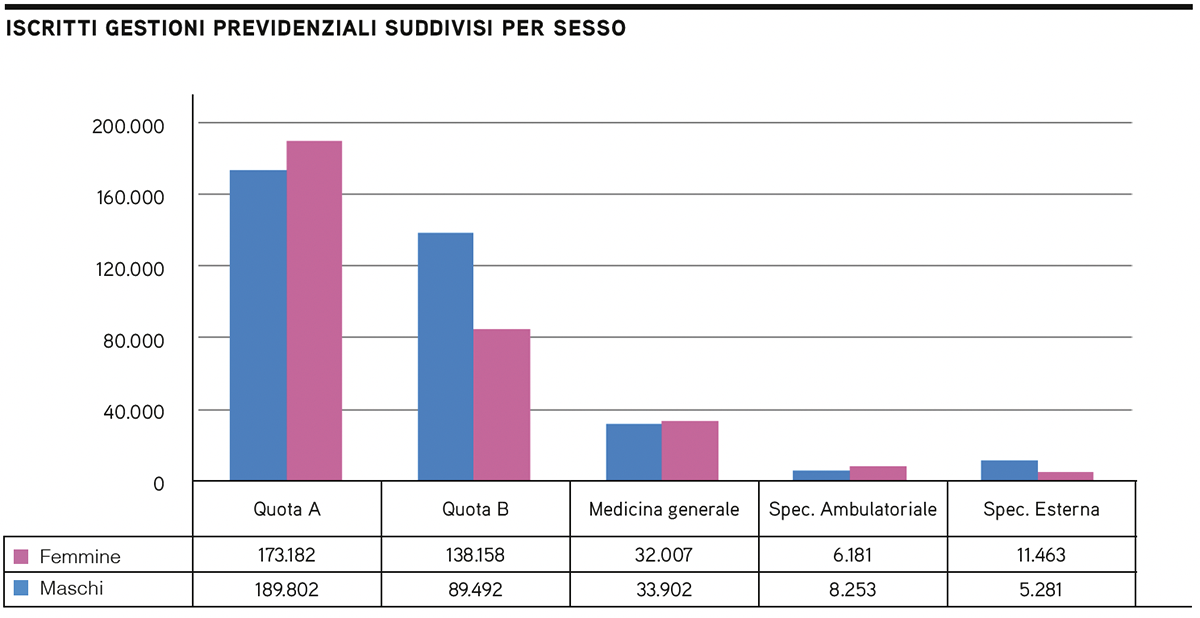
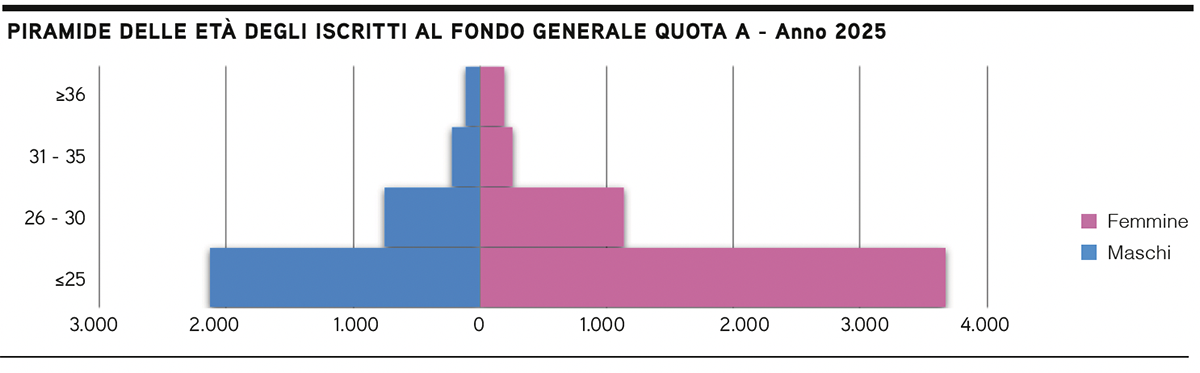
A partire dal 2023 il numero di iscritti di genere femminile è superiore rispetto a quello maschile. Anche nel 2025, è confermata la progressiva “femminilizzazione” della professione medica. Nel grafico seguente viene rappresentata la platea degli iscritti alla Quota A per classi di età e per sesso, dove risulta evidente come il maggior numero di iscritti di genere femminile rispetto a quelli di genere maschile sia presente nelle fasce di età più giovani.
L’organizzazione dei fondi di previdenza
I contributi versati dagli iscritti confluiscono nei fondi di previdenza della Fondazione che si distinguono in: Fondo di previdenza generale, a sua volta suddiviso in due gestioni previdenziali, Quota A e Quota B, e Fondo della medicina convenzionata e accreditata, nel quale confluiscono i tre previgenti fondi speciali: Fondo dei medici di medicina generale, pediatri di libera scelta e addetti ai servizi di continuità assistenziale, Fondo degli specialisti ambulatoriali e Fondo degli specialisti esterni. Per ogni gestione, le entrate provengono principalmente dai versamenti obbligatori degli iscritti e le uscite prevalentemente dalle prestazioni previdenziali erogate da Enpam. Quest’ultime sono destinate a coloro che soddisfano determinati requisiti, che variano a seconda della gestione o del fondo considerato. I dettagli relativi alle varie gestioni sono riportati nei regolamenti disponibili sul sito web della Fondazione.
Come funzionano i fondi
I Fondi di previdenza Enpam sono, per legge, tutti a iscrizione obbligatoria e automatica (articolo 21 del decreto legislativo del Capo provvisorio dello Stato 13 settembre 1946, n. 233). La contribuzione varia in base al diverso tipo di rapporto professionale, se cioè il medico/odontoiatra esercita la libera professione o se, invece, lavora in rapporto di convenzione/ accreditamento con il Servizio sanitario nazionale.
Il Fondo di previdenza generale è diviso in due gestioni, Quota A e Quota B. Tutti i medici e gli odontoiatri iscritti all’Albo professionale contribuiscono alla Quota A, in misura fissa e determinata per fasce d’età. Alla Quota B, invece, sono iscritti tutti i medici e gli odontoiatri che esercitano la libera professione.
Il contributo dovuto è calcolato in misura proporzionale rispetto al reddito libero professionale annualmente prodotto e dichiarato all’Enpam.
Al Fondo della medicina convenzionata e accreditata, sono iscritti tutti i medici/odontoiatri che lavorano in convenzione o in accreditamento con il Servizio sanitario nazionale presso il proprio studio, negli ambulatori oppure presso strutture accreditate con il Ssn.
In Italia, ogni reddito fiscalmente rilevante è assoggettato a contribuzione di previdenza obbligatoria (primo pilastro). Pertanto, può accadere che un medico, titolare di più rapporti professionali nello stesso periodo o in fasi successive della sua carriera, produca redditi di diversa natura e quindi sia tenuto a versare a più fondi.
Ad esempio, un medico di famiglia è tenuto a versare i contributi:
- alla gestione Quota A del Fondo di previdenza generale, in quanto iscritto all’albo professionale;
- alla gestione dei medici di medicina generale, pediatri di libera scelta e addetti ai servizi di continuità assistenziale, in quanto svolge il servizio di medico di famiglia per conto di un’Asl;
- alla gestione Quota B del Fondo di previdenza generale, per l’attività libero professionale.
Inoltre, sempre a titolo di esempio, lo stesso iscritto, prima di svolgere l’attività di medico di famiglia, potrebbe aver versato i contributi previdenziali anche alla gestione degli specialisti ambulatoriali, nel caso in cui avesse lavorato come specialista convenzionato.
In sintesi, i versamenti contributivi dei medici e degli odontoiatri dipendono dall’iscrizione all’albo e dal tipo di rapporto professionale all’interno del quale viene erogata la prestazione sanitaria che costituisce una fonte di reddito.
Bilancio Tecnico
Il D.lgs. n. 509/1994 impone agli enti previdenziali privatizzati di garantire l’equilibrio di bilancio tramite un bilancio tecnico aggiornato almeno ogni tre anni. Poiché l’ultimo bilancio era al 31.12.2020, è stato redatto un nuovo bilancio tecnico al 31.12.2023, affidato allo studio Orion con delibera del Consiglio di amministrazione nel luglio 2024 e con rinnovo del servizio fino al novembre 2026.
Il bilancio si basa sui dati consuntivi 2023 e sui parametri macroeconomici definiti nel 2024, con proiezioni su 50 anni; per maggiore accuratezza, considera anche i dati 2024 e le previsioni 2025.
I risultati evidenziano un lieve peggioramento dei saldi previdenziali e correnti, nonché della riserva legale, principalmente a causa del blocco degli Accordi Collettivi (fermi al 2019-2021) e dell’aumento delle pensioni dovuto a numerosi pensionamenti.
In particolare:
- saldo previdenziale negativo tra 2025 e 2044;
- saldo totale negativo tra 2030 e 2040;
- patrimonio sempre positivo;
- riserva legale inferiore al patrimonio tra 2032 e 2049.
Il bilancio tecnico è stato approvato dal Consiglio di amministrazione a settembre 2025 e trasmesso ai Ministeri vigilanti.
Alcune significative modifiche regolamentari
Anche il 2025 è stato caratterizzato da una gestione attiva delle politiche previdenziali, che tenesse conto delle aspettative di vita e dei mutati aspetti economici.
Gestione specialisti esterni – Contributo del 4% sul fatturato a carico degli iscritti (delibere n. 64/2022, n.16/2024). Protocollo d’Intesa (delibere n. 22/2025 e n. 48/2025)
Nel corso del 2025, la Fondazione ha stipulato con alcune Associazioni rappresentative un protocollo d’intesa, con l’obiettivo di porre fine ai contenziosi in essere ed agevolare le strutture, individuate quali “sostituti previdenziali alla fonte” dalle delibere che hanno introdotto il contributo del 4%, nel rispetto degli obblighi derivanti da queste ultime.
Prendono rilievo alcune modifiche regolamentari che la Fondazione ha approvato nel corso dell’anno 2024.
Incentivi per il pensionamento oltre l’età di vecchiaia
L’attuale contesto demografico e la difficoltà a reperire nuovi professionisti ha indotto il Legislatore ad introdurre una deroga temporanea per innalzare da 70 a 72 anni il limite di età per la permanenza in servizio del personale in convenzione con il Sistema sanitario nazionale (c.d. decreto Milleproroghe).
Tenuto conto di tale novità, la Fondazione ha introdotto una modifica regolamentare, approvata nel 2024 e i cui effetti si sono rilevati anche nel 2025, prevedendo un sistema che incentivi maggiormente il pensionamento dopo l’età di vecchiaia, con un aumento delle aliquote di rendimento di 2 punti percentuali per ogni anno di permanenza in attività oltre l’età ordinaria di pensionamento (oggi 68 anni) e fino a: 72 anni di età, per il Fondo della medicina convenzionata e accreditata, e 75 anni per la gestione Quota B del Fondo generale.
Riforma Quota B
La nuova modalità di rivalutazione dei contributi Quota A incide sull’imponibile reddituale Quota B che viene ridotto a seguito del crescere del reddito già assoggettato a contribuzione Quota A.
Pertanto, anche alla luce delle valutazioni attuariali relative al saldo previdenziale della gestione Quota B, e per mantenere l’adeguatezza della rendita pensionistica, si è ritenuto opportuno innalzare il limite di reddito oltre il quale il contributo è determinato con l’aliquota dell’1%.
In tal modo, viene ampliato l’imponibile reddituale Quota B su cui il contributo è calcolato con l’aliquota ordinaria o ridotta, con conseguenti riflessi positivi sulle entrate contributive e sull’adeguatezza delle future pensioni (garantendo un tasso di sostituzione più favorevole).
Unitamente a tale modifica, sono stati apportati alcuni emendamenti alla normativa regolamentare relativa alla gestione Quota B, volti a rafforzare le tutele nei confronti degli iscritti, garantire l’adeguatezza delle prestazioni e favorire la “solidarietà intergenerazionale”.
Le modifiche, approvate nel 2024 ma i cui effetti si sono rilevati nel 2025, hanno interessato:
- il regolamento a tutela dell’inabilità temporanea per gli iscritti alla Quota B del Fondo di previdenza generale (delibera n. 55/2023);
- le norme in materia di prestazioni assistenziali aggiuntive della Quota B del Fondo di previdenza generale (delibera n. 56/2023);
- il regolamento del Fondo di previdenza generale (delibera n. 57/2023).
- I principali interventi sono di seguito sintetizzati:
- per gli iscritti contribuenti titolari di pensione anticipata di Quota B è stata riconosciuta la tutela in caso di inabilità temporanea e assoluta all’esercizio della professione fino ai 68 anni;
- per i giovani professionisti neoiscritti è stata ampliata la tutela assistenziale in caso di infortunio o malattia: la prestazione decorre dal 31° giorno invece che dal 61°;
- per gli iscritti in pensione anticipata di Quota B è stata prevista una variazione dell’aliquota contributiva e dell’aliquota di rendimento;
- per poter andare in pensione è necessario essere in regola con i contributi;
- è stato aumentato il limite reddituale oltre il quale è dovuto il contributo dell’1%;
- le aliquote di rendimento subiranno un incremento progressivo.
Le valutazioni attuariali hanno evidenziato che le modifiche nel loro complesso hanno effetti migliorativi sui saldi della Fondazione.
Introduzione dell’istituto del riscatto presso la gestione “Quota A” del Fondo di previdenza generale
Nel corso del 2024 sono stati apportati alcuni emendamenti al Regolamento del Fondo di previdenza generale e al Regolamento del Fondo della medicina convenzionata e accreditata, al fine di introdurre l’istituto del riscatto presso la gestione Quota A del Fondo di previdenza generale.
Il Regolamento del Fondo di previdenza generale non prevedeva più la possibilità di effettuare alcun tipo di riscatto presso la suddetta gestione. Il previgente istituto del riscatto di allineamento, infatti, era stato abrogato con la riforma attuata nel 2013 al fine di assicurare l’equilibrio finanziario cinquantennale richiesto dal c.d. Decreto Salva Italia.
I recenti interventi posti in essere della Fondazione, che hanno ristabilito l’equilibrio prospettico della gestione, hanno reso possibile la reintroduzione nel Regolamento del Fondo di previdenza generale del riscatto di allineamento sulla Quota A, nonché l’adozione di ulteriori forme di riscatto richieste dalla categoria.
In particolare, si è ritenuto opportuno introdurre:
- il riscatto di allineamento contributivo
- il riscatto precontributivo: per gli iscritti al Fondo prima del 1991
- per i laureati in Odontoiatria prima del 1995
- il riscatto degli anni relativi al corso legale di laurea.
Previdenza e giovani, la copertura previdenziale per gli universitari dal V anno con accesso a tutto il sistema welfare
I futuri medici e dentisti non devono più aspettare l’abilitazione professionale per avere una copertura previdenziale e assistenziale, ma possono iscriversi alla Fondazione a partire già dal quinto anno di corso.
Oltre ai benefici previdenziali (come, a titolo di esempio, la pensione di inabilità e quella ai superstiti), con la maturazione di anni di anzianità contributiva, gli studenti avranno così accesso a tutto il sistema di welfare dell’Enpam: tutele per la genitorialità (tra cui il bonus bebè), mutui per l’acquisto e la ristrutturazione della prima casa o dello studio professionale, sussidi straordinari per cure mediche o eventi imprevisti, aiuti per danni subiti in seguito a calamità naturali sono alcune delle opportunità che si aprono per i futuri medici e dentisti.
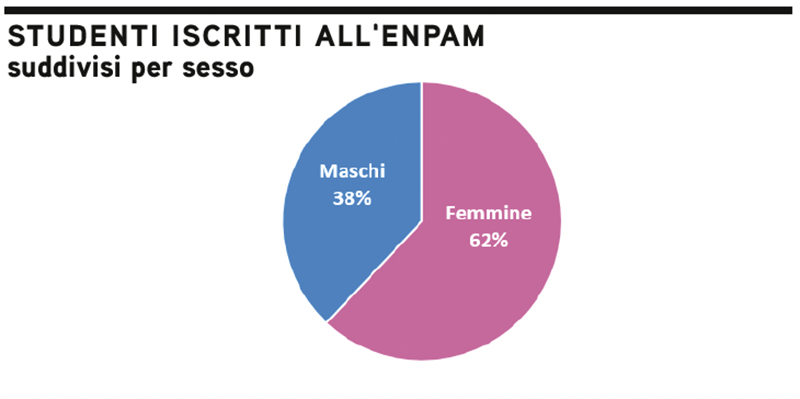
Considerata la limitata capacità reddituale dei soggetti interessati, l’entità del contributo dovuto è pari alla metà della quota prevista per i professionisti infratrentenni. Il nuovo istituto sta trovando un sempre più ampio favore da parte della categoria: alla fine del 2025, gli studenti iscritti sono risultati pari a 8.446 rispetto ai 7.695 dello scorso anno. Di seguito si illustra la platea degli studenti iscritti all’Enpam, suddivisi per sesso e classi di età.
|
Studenti iscritti all’Enpam
per sesso e classi età
|
| Classi di età |
Femmine |
Maschi |
Totale |
| ≤ 25 |
3.673 |
2.130 |
5.803 |
| 26-30 |
1.133 |
754 |
1.887 |
| 31-35 |
258 |
222 |
480 |
| ≥ 36 |
188 |
108 |
296 |
| Totale |
5.252 |
3.214 |
8.466 |
 Le guide dalla laurea alla pensione
La pubblicazione della collana editoriale “Dalla laurea alla pensione”, ideata e realizzata dalla redazione del Giornale della Previdenza è proseguita per tutto il 2025.
Dal 2022 le Guide rappresentano uno strumento che non dovrebbe mai mancare sulla scrivania di tutti gli iscritti che vogliono essere informati per affrontare le diverse stagioni professionali.
Nel 2025 sono state realizzate tre Guide, una dedicata ai liberi professionisti, una con le istruzioni per la compilazione del Modello D per dichiarare all’Enpam i redditi libero professionali e l’ultima con tutto ciò che è conveniente sapere a fine anno per abbassare le tasse, illustrando tre esempi possibili: versare contributi in più per aumentare la pensione, versare nel salvadanaio della previdenza complementare e acquistare una polizza sanitaria integrativa aderendo a SaluteMia.
Sempre disponibili le edizioni scaricabili in pdf per gli abbonati digitali del Giornale della Previdenza sul sito del Giornale della previdenza.
(www.giornaleprevidenza.it)
L’interazione telematica con gli iscritti e la Busta Arancione
La Fondazione ha dovuto rispondere a molte richieste degli iscritti, specialmente dopo i cambiamenti sociali dovuti al Covid. Queste richieste, arrivate tramite telefono, e-mail, pec e comunicazioni cartacee, riguardavano informazioni sui provvedimenti dell’Ente e su come accedere ai benefici. Questa attività è continuata anche nel 2025.
Conoscere la propria posizione previdenziale consente agli iscritti di poter pianificare in maniera più strategica i propri risparmi e di decidere, per chi desiderasse un reddito più simile all’ultimo stipendio percepito, di investire una quota del proprio reddito attuale nei riscatti (di laurea, di allineamento, ecc.) e in forme di previdenza complementare.
La Fondazione, proprio a questo fine, ha dedicato negli ultimi anni particolare attenzione all’implementazione dei servizi telematici offerti agli iscritti registrati all’area riservata del proprio sito web.
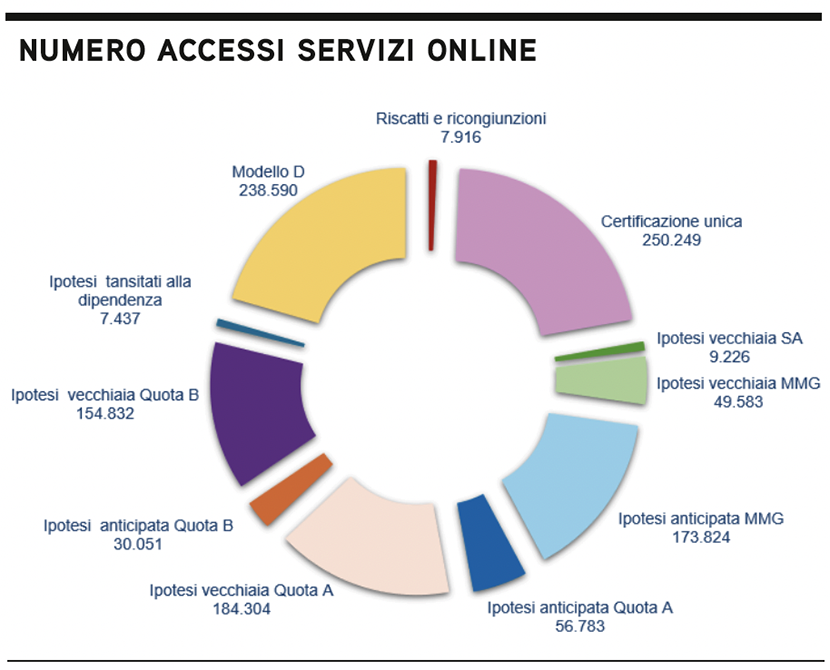
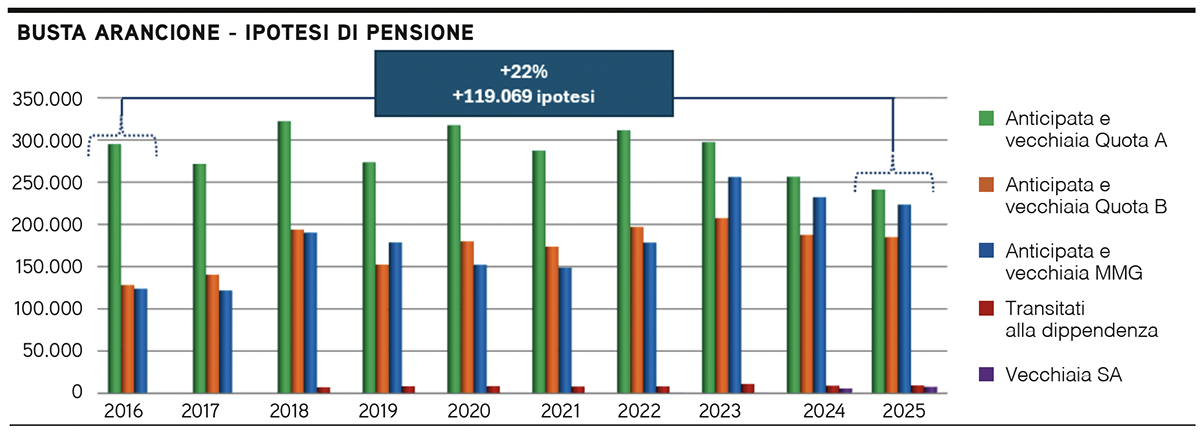
Il servizio on-line “Busta Arancione”, che permette il calcolo on line delle ipotesi di pensione presso le diverse gestioni Enpam è, stato consultato con frequenza anche nel 2025.
Di seguito le ipotesi rilasciate.
| Ipotesi di pensione on-line 2025 |
| Pensione vecchiaia Quota A |
184.304 |
| Pensione anticipata Quota A |
56.783 |
| Pensione vecchiaia Quota B |
154.832 |
| Pensione anticipata Quota B |
30.051 |
| Pensione vecchiaia Medici Medicina Generale |
173.824 |
| Pensione anticipata Medici Medicina Generale |
49.583 |
| Pensione vecchiaia Specialistica Ambulatoriale |
9.226 |
| Pensione transitati alla dipendenza |
7.437 |
| Totale |
666.040 |
L’app Enpam si rirrnova, più servizi per gli iscritti
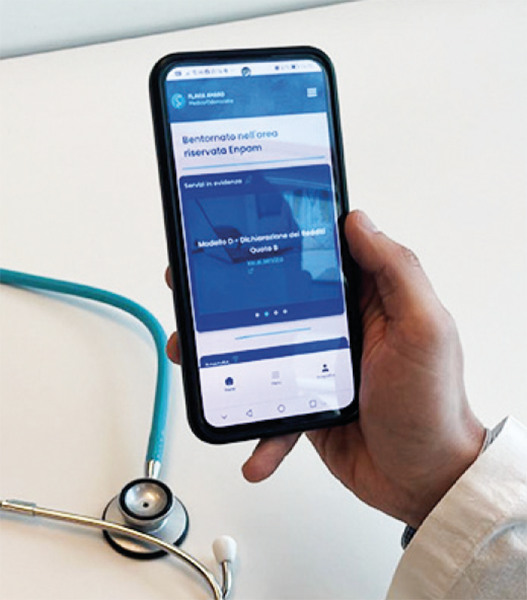
Compilare e trasmettere la dichiarazione dei redditi libero professionali direttamente dal tuo smartphone, delegare una o più persone di fiducia (o il tuo commercialista), presentare domanda per versare una contribuzione ridotta.
Sono alcune delle funzioni della nuova App Enpam, sviluppata internamente nel 2025 e disponibile gratuitamente su Google Play Store e Apple App Store per gli iscritti all’ente di previdenza e assistenza dei medici e degli odontoiatri.
Lo strumento, lanciato nel 2019, è stato aggiornato e arricchito di funzioni, rinnovato sotto il profilo dell’interfaccia, dell’esperienza d’uso e dell’integrazione con i servizi dell’Area riservata, con cui interagiscono oltre 590mila tra medici e odontoiatri, attivi e pensionati.
Con il semplice tocco di un dito, l’app Enpam permette di navigare nella area riservata e scaricare i documenti di cui hai bisogno, verificare le tue informazioni, e da oggi, come detto, anche compilare e trasmettere documenti o richiedere modifiche alla propria posizione previdenziale.
Soprattutto, tramite la nuova applicazione, oggi l’iscritto può conferire la delega direttamente a commercialisti, consulenti del lavoro, o a una persona di fiducia, che potranno poi operare sulla posizione previdenziale tramite l’Area riservata del sito www.enpam.it.
Ad esempio, un libero professionista può ora compilare e trasmettere il modello D, quello per intenderci che serve a dichiarare i redditi da attività lavorativa, con il suo smartphone. E se non ha tempo per farlo, può conferire la delega a qualcuno di sua fiducia o al suo commercialista. O chiedere di versare i contributi beneficiando dell’aliquota ridotta.
 Tra le altre novità, ci sono la possibilità di verificare la regolarità contributiva e di visualizzare l’estratto conto contributivo integrato, quindi anche i contributi nelle gestioni Inps, oltre a tutte le funzioni già disponibili nella versione originale.
Servizi che si vanno ad aggiungere a quelli già disponibili e che servono tanto ai pensionati che desiderano consultare e scaricare le certificazioni fiscali in vista della dichiarazione dei redditi, quanto alle dottoresse che hanno percepito l’indennità per una gravidanza o agli iscritti che hanno ricevuto sussidi soggetti a tassazione o che vogliono conoscere l’ammontare dei contributi previdenziali da indicare nella dichiarazione dei redditi per ottenere uno sconto fiscale. Sempre per i pensionati, grazie all’app è possibile visualizzare l’importo esatto della pensione e la data in cui viene accreditata.
Tra i servizi disponibili non bisogna dimenticare la cosiddetta “busta arancione”, attivo per la Quota A, la Quota B, la gestione della Medicina generale, specialisti ambulatoriali e per gli ex convenzionati transitati a rapporto di dipendenza, che consente di ottenere la propria ipotesi di pensione. Ci sono anche una sezione per restare aggiornati sulle scadenze e un’altra sulle ultime notizie.
L’applicazione, infine, permette di conoscere anche tutte le convenzioni stipulate da Enpam per ottenere sconti e promozioni.
Si può accedere con identità digitale tramite SPID, CIE secondo le linee guida di sicurezza. Per qualsiasi problema di accesso clicca qui