Quando la polizza non mi somiglia
 Il modello assicurativo che concentra la propria offerta sulla media della categoria di riferimento non è sufficiente in Sanità. Ai dubbi dei giovani professionisti, Enpam risponde con l’avvio di un percorso che porterà a un profilo di rischio personalizzato. E a una copertura ritagliata sulle proprie esigenze
Le statistiche fornite dalle più autorevoli fonti di ricerca in campo sanitario disegnano un quadro ormai condiviso: alcune specialità sono più a rischio di altre, esistono categorie che trovano maggiori difficoltà a ottenere una copertura, tensioni e frizioni tra medici e pazienti stanno mettendo in crisi il sistema facendo fuggire gli assicuratori.
Le testimonianze dei giovani che si affacciano alla professione rendono ancora più evidente la necessità di un nuovo schema di offerta assicurativa, non più orientato come oggi alla media delle esigenze ma ritagliato sulle singole necessità. È la strada che ha intrapreso l’Enpam, attraverso il mandato a un broker internazionale per disegnare i profili di rischio dei medici e degli odontoiatri.
Attraverso fasi successive, l’obiettivo è di essere pronti per la scadenza di agosto 2014 con unaproposta rivolta a diverse categorie, e di arrivare infine a un modello che consenta di costruire la polizza più adatta alle proprie necessità attraverso una serie di garanzie crescenti.
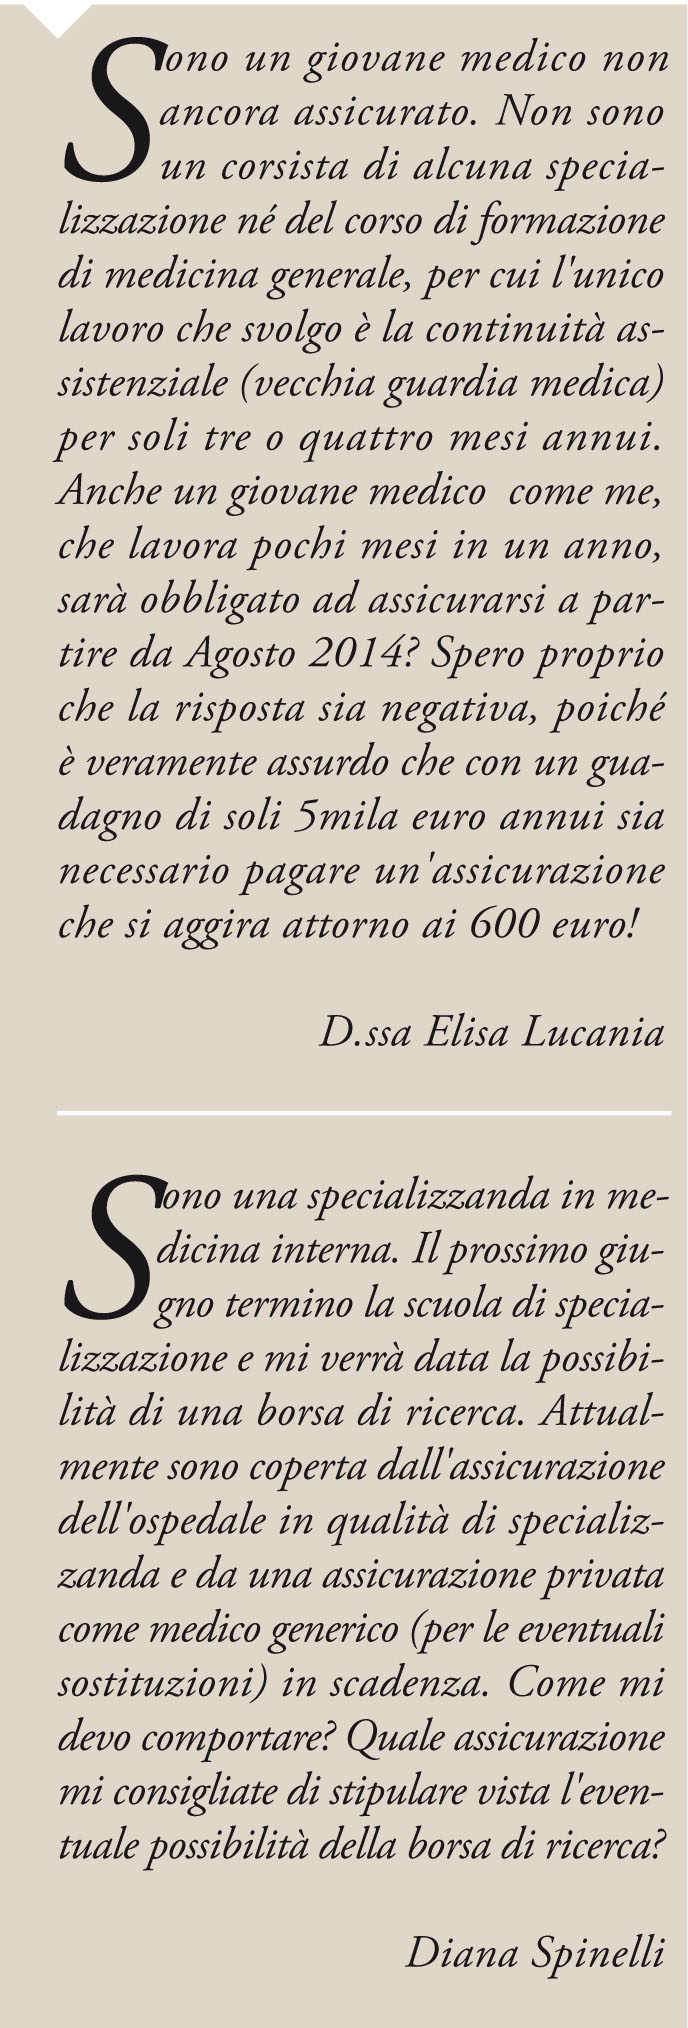
Fino a quel momento, la situazione del mercato non permette di dare risposte positive alle due giovani dottoresse che hanno testimoniato la propria situazione. Per entrambe si applicherà la legge che introduce l’obbligo di assicurazione, in quanto viene coinvolta ogni attività professionale in campo medico indipendentemente dalla quantità di tempo in cui viene esercitata nel corso dell’anno.
Sarà dunque necessario, a partire da agosto 2014, stipulare una polizza anche se si effettua solo attività di guardia medica e per pochi mesi all’anno. Anche per quanto riguarda gli specializzandi impegnati in sostituzioni l’assicurazione risulterà obbligatoria (a meno di ulteriori slittamenti dellanorma di cui al momento non si hanno notizie) perché la copertura offerta dalle Asl è efficace solo nelle proprie strutture.
Nel caso di brevi periodi lavorativi sarebbe ideale stipulare una polizza temporanea, da attivare magari nei mesi in cui se ne ha bisogno, secondo un modello diffuso per altre categorie professionali.
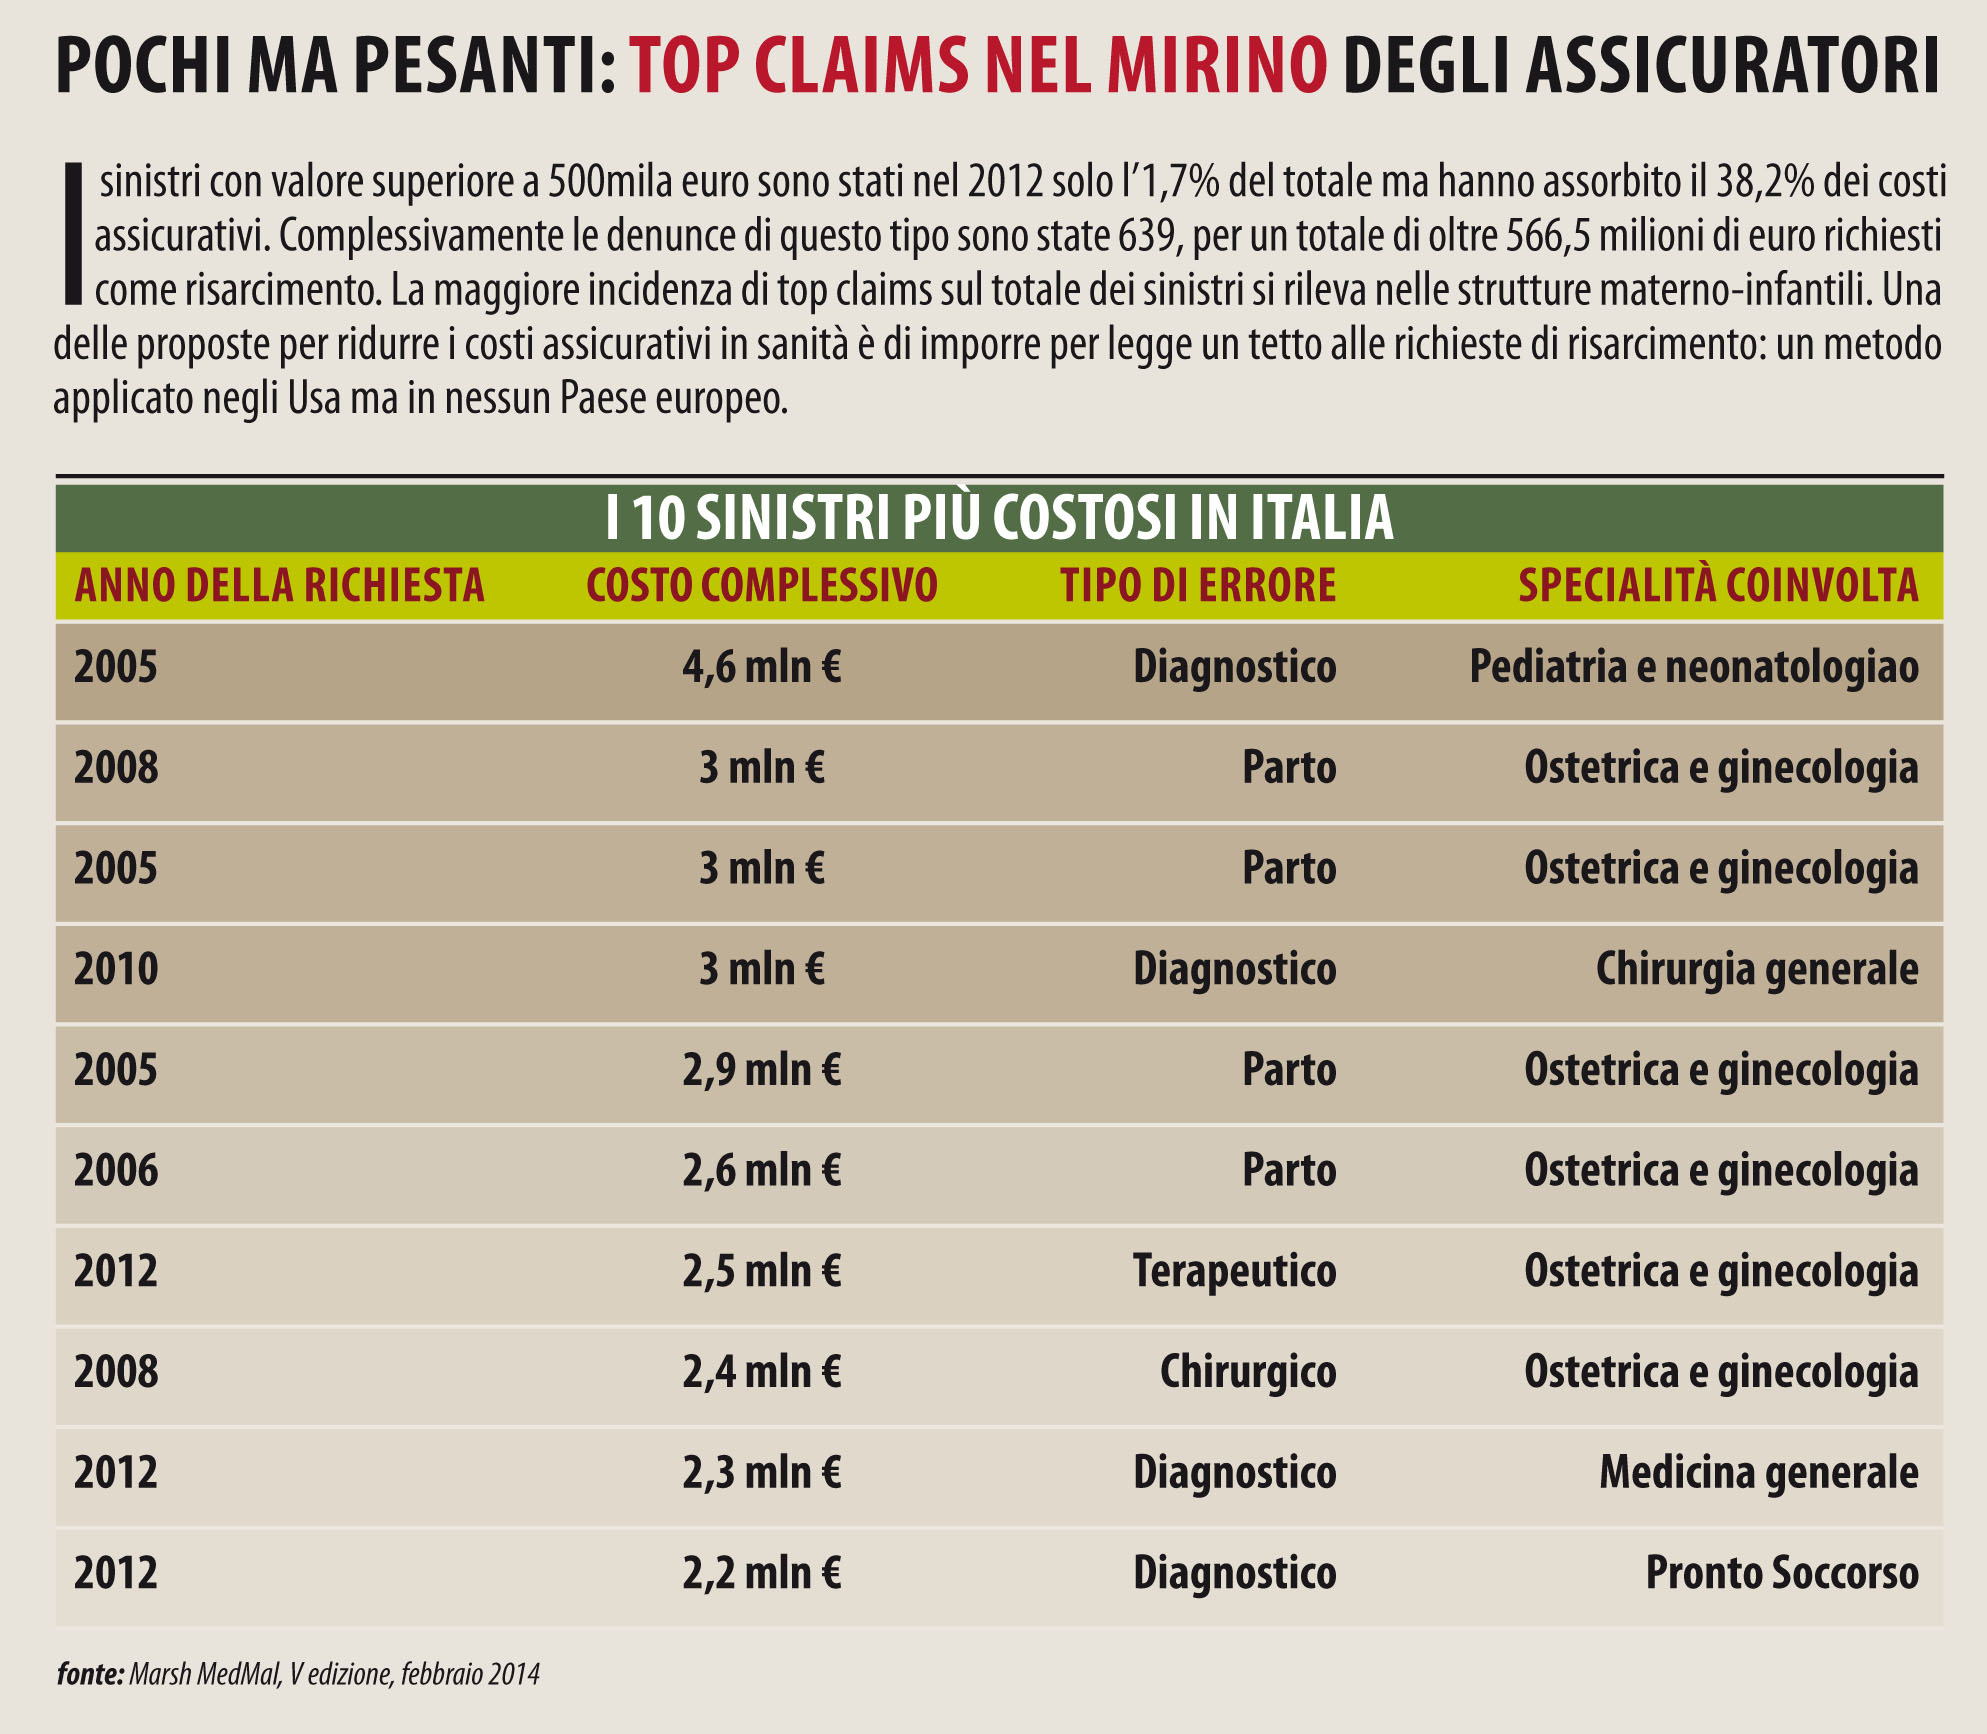 In campo sanitario, invece, gli assicuratori temono i cosiddetti ‘top claims’ (vedi tabella qui accanto) che in medicina non sono correlati a variabili temporali o legati all’età del professionista e quindi aumentano il rischio di perdite per la compagnia.
Conoscere questo meccanismo può essere tuttavia utile per non cadere nell’errore da cui si tengono lontane le compagnie a scapito dei medici. Risparmiare attraverso una polizza con un massimale limitato o che contenga una percentuale elevata di risarcimento a carico dell’assicurato (il cosiddetto ‘scoperto’) può rivelarsi pericoloso.
Meglio, se possibile, preferire allora una franchigia fissa più elevata, che consente ugualmente di risparmiare parte del premio ma al tempo stesso di conoscere in anticipo l’entità della cifra da accantonare per ogni evenienza.
Andrea Le Pera
Twitter: @FondazioneEnpam
Inviate i vostri quesiti all’indirizzo giornale@enpam.it oggetto: “Rubrica assicurazioni”.
Gli argomenti suggeriti verranno approfonditi nei numeri successivi.